Wendy Huang
WMCP®, CLU®, RICP®, CLTC®, FSCP®, MDRT® 终身会员
在美国理财与金融保险领域拥有 28 年从业经验,其中 16 年服务于美国《财富》100 强人寿保险与证券机构。专注于美国华人家庭及企业主、高净值个人的保障与长期财务需求,围绕家庭收入保障、退休现金流、企业主风险管理与财富传承,提供结合客户家庭责任、资产状况和人生阶段的保险规划建议。重视帮助客户理解方案的适用条件、成本与局限,并通过定期检视,使保障安排持续匹配家庭与事业的变化。
PROFESSIONAL INSIGHTS
专业洞见

美国家族信托重构与制度升级的系统推进
本文围绕美国信托重构的常见路径展开,说明信托重构并非否定原有规划,而是在州法、信托文件和税务规则约束下,对既有结构进行合规调整。文章重点介绍整体评估、结构性风险识别、新增信托或 decanting、受托人体系调整、资产路径核对及税务时点协调等内容,强调以合规、稳健和阶段性推进实现家族财富治理升级。

婚姻可以重组,家族事业不能停摆 ——从蔡崇信家族案例看超高净值家庭的财富治理、信托规划与传承智慧
蔡崇信与吴明华离婚后,强调仍将共同参与家族事业,企业与体育资产运营保持稳定。尽管具体财产协议未公开,但个人关系变化未引发治理失序,为超高净值家庭提供了示范。本文基于公开信息,分析婚姻风险如何影响财富的所有权、控制权、流动性与传承,论证制度化治理在维护企业连续性与代际价值中的关键作用。
从遗产规划走向整体财富规划——以不可撤销人寿保险信托(ILIT)为切入点,展望2027年美国联邦与纽约州税务新环境
本文分析了美国高净值家庭在复杂财富结构下的遗产规划需求。随着2027年联邦遗产税免税额提高,纽约州较低门槛与悬崖效应仍带来严峻税务挑战。文章以不可撤销人寿保险信托(ILIT)为核心,结合2,600万美元净资产的纽约家庭案例,对比不同信托结构的避税与传承效果,并探讨寿险、信托及退休资产的协同作用。研究表明,财富规划须统筹税务、资产保护与流动性管理,以实现长期财富保全。
为什么双收入家庭不一定更安全
双收入提高了家庭购买力,但也常将额外收入锁定为更高的刚性支出、消费升级与替代性劳动力的丧失;收入相关性、资产流动性和应急储备才决定家庭韧性。
高收入家庭的脆弱性: 机制、量化阈值与防守型重构
高收入并非天然等于安全。所谓“高资产、高负债、高现金流需求”的循环,使许多年入较高的家庭在收入波动、行业衰退或突发事件下反而更脆弱。本文基于家庭财务结构、消费与社会心理维度,分析了脆弱性的成因,并提出以现金流缓冲、资产隔离与防守型配置为核心的可操作化策略。
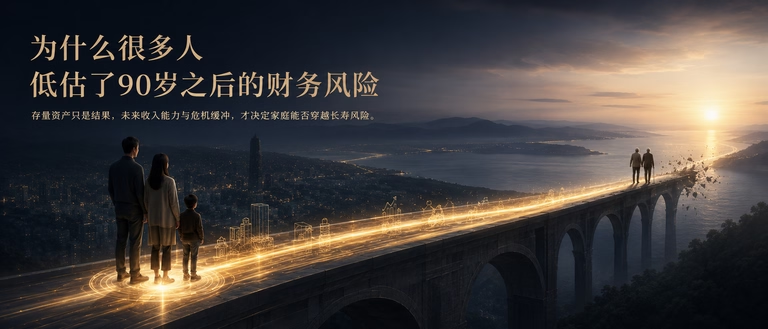
为什么很多人低估了 90 岁之后的财务风险
绝大多数退休规划把视线终点定在 80 岁到 85 岁之间,而 90 岁之后才是真正的财务高危期。这一阶段面临的核心问题不是"钱会不会花完",而是当身体能力、认知能力与家庭支持同步衰退时,整个家庭财务系统能否继续正常运转。低估这个风险,是统计误读、支出结构误判、保障认知误区与行为心理学盲点的共同叠加。
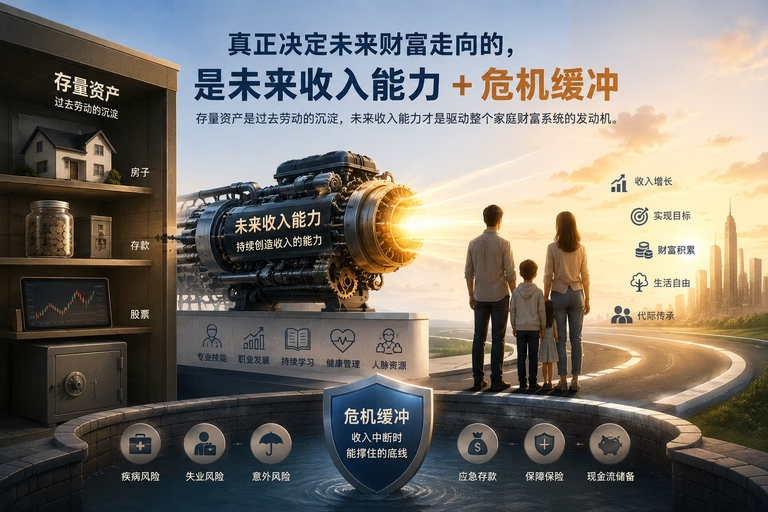
家庭最重要的资产,其实是未来收入能力+危机缓冲
绝大多数家庭在做财务规划时,习惯盯着已有的存量资产——房子、存款、股票。但对于尚未退休的家庭而言,真正决定未来财富走向的,是未来几十年持续创造收入的能力,以及在收入中断时能撑住的危机缓冲。存量资产是过去劳动的沉淀,而未来收入能力才是驱动整个家庭财富系统的发动机。
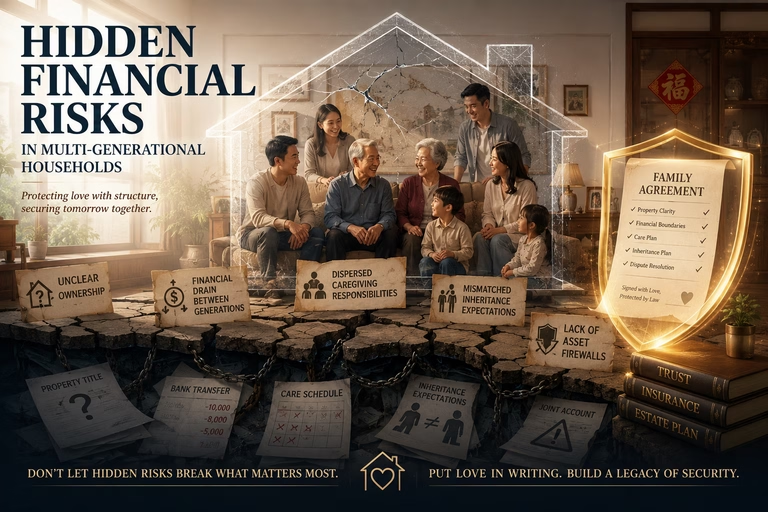
多代同堂家庭中的隐藏财务风险
多代同堂在华人家庭文化中被视为理想形态,但其底层财务结构往往潜伏着被情感掩盖的系统性风险。产权模糊、代际财务输血、照护责任分散、继承预期落差,以及家庭成员间缺乏资产防火墙,共同构成了这类家庭最脆弱的断裂点。真正的解决之道不是让家庭关系"商业化",而是用制度保护情感——把爱写进合同,把关心落成保障。**
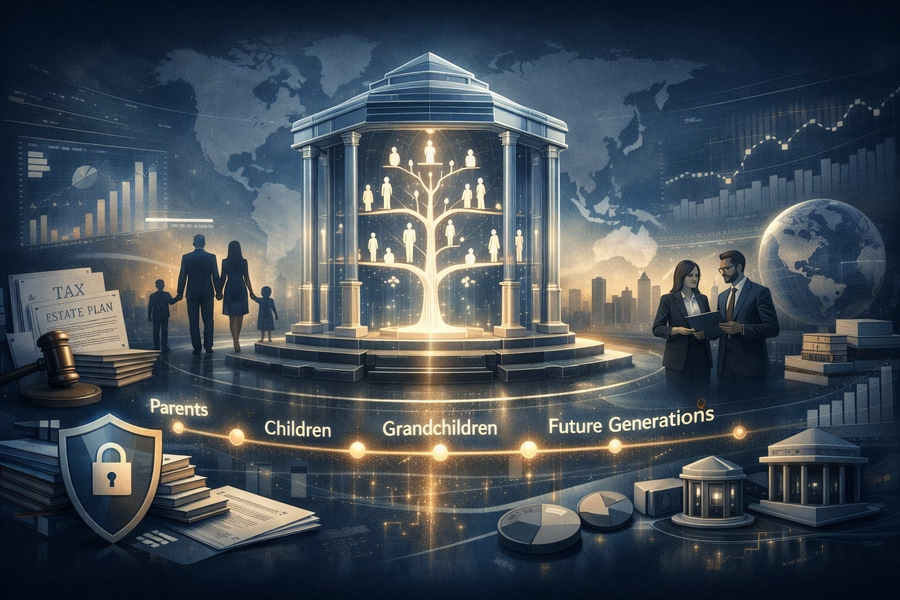
家族信托与家族治理:美国家族财富的制度性规划框架——高净值家庭长期财富规划守则
本文从制度与结构视角,系统分析美国家族信托在高净值家庭财富规划中的核心作用。文章强调家族信托并非一次性工具,而是一套用于资产隔离、风险管理、代际传承与长期治理的制度安排。通过对世代信托、特殊信托结构、信托失效原因、重构路径、团队协作、长期维护及家族治理宪章的递进论述,提出家族信托应被视为可持续运行的财富治理框架,而非单一法律文件。
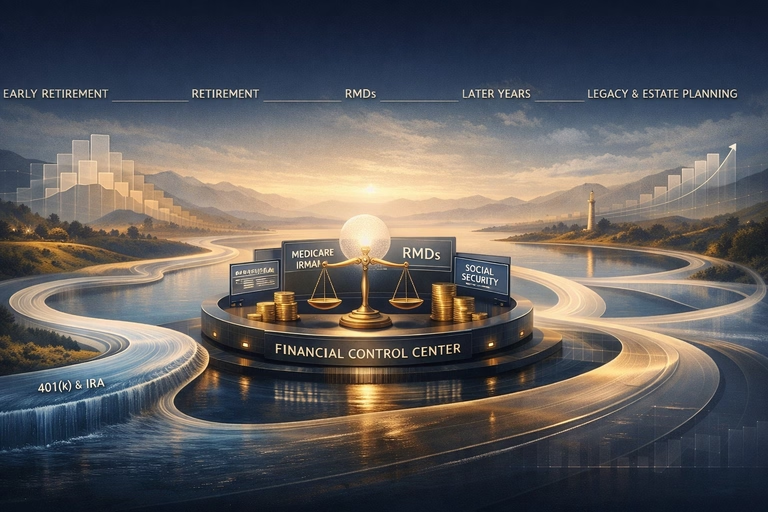
高净值退休客户的综合税务管理——基于美国现行税法的减税路径、IRMAA 管理与长期财富稳定模型
高净值客户进入退休阶段后,税务管理的重点由年度节税转向终身税负控制与现金流稳定。美国现行税法在退休账户、社会保障、RMD 与 Medicare IRMAA 等制度中蕴含重要规划空间,但若缺乏系统整合,易形成税负与医疗成本的叠加效应。本文从退休生命周期视角,构建涵盖减税路径、IRMAA 管理与账户结构优化的综合模型,阐明其在降低长期税负、平滑现金流波动及支持代际财富稳定中的实践价值。

全面解读遗产规划:信托的角色与优势
遗产规划确保资产按照个人意愿得到分配,通过使用遗嘱、信托等法律工具,实现资产管理和分配的有效性。信托作为遗产规划中的一种重要工具,提供避税、隐私保护和债权人防护等优势,并可以高度定制化以满足不同财务目标。信托并非只为富人设计,还适用于中产家庭。专业咨询能帮助识别合适的信托类型,优化信托的效用,实现整合遗产规划。